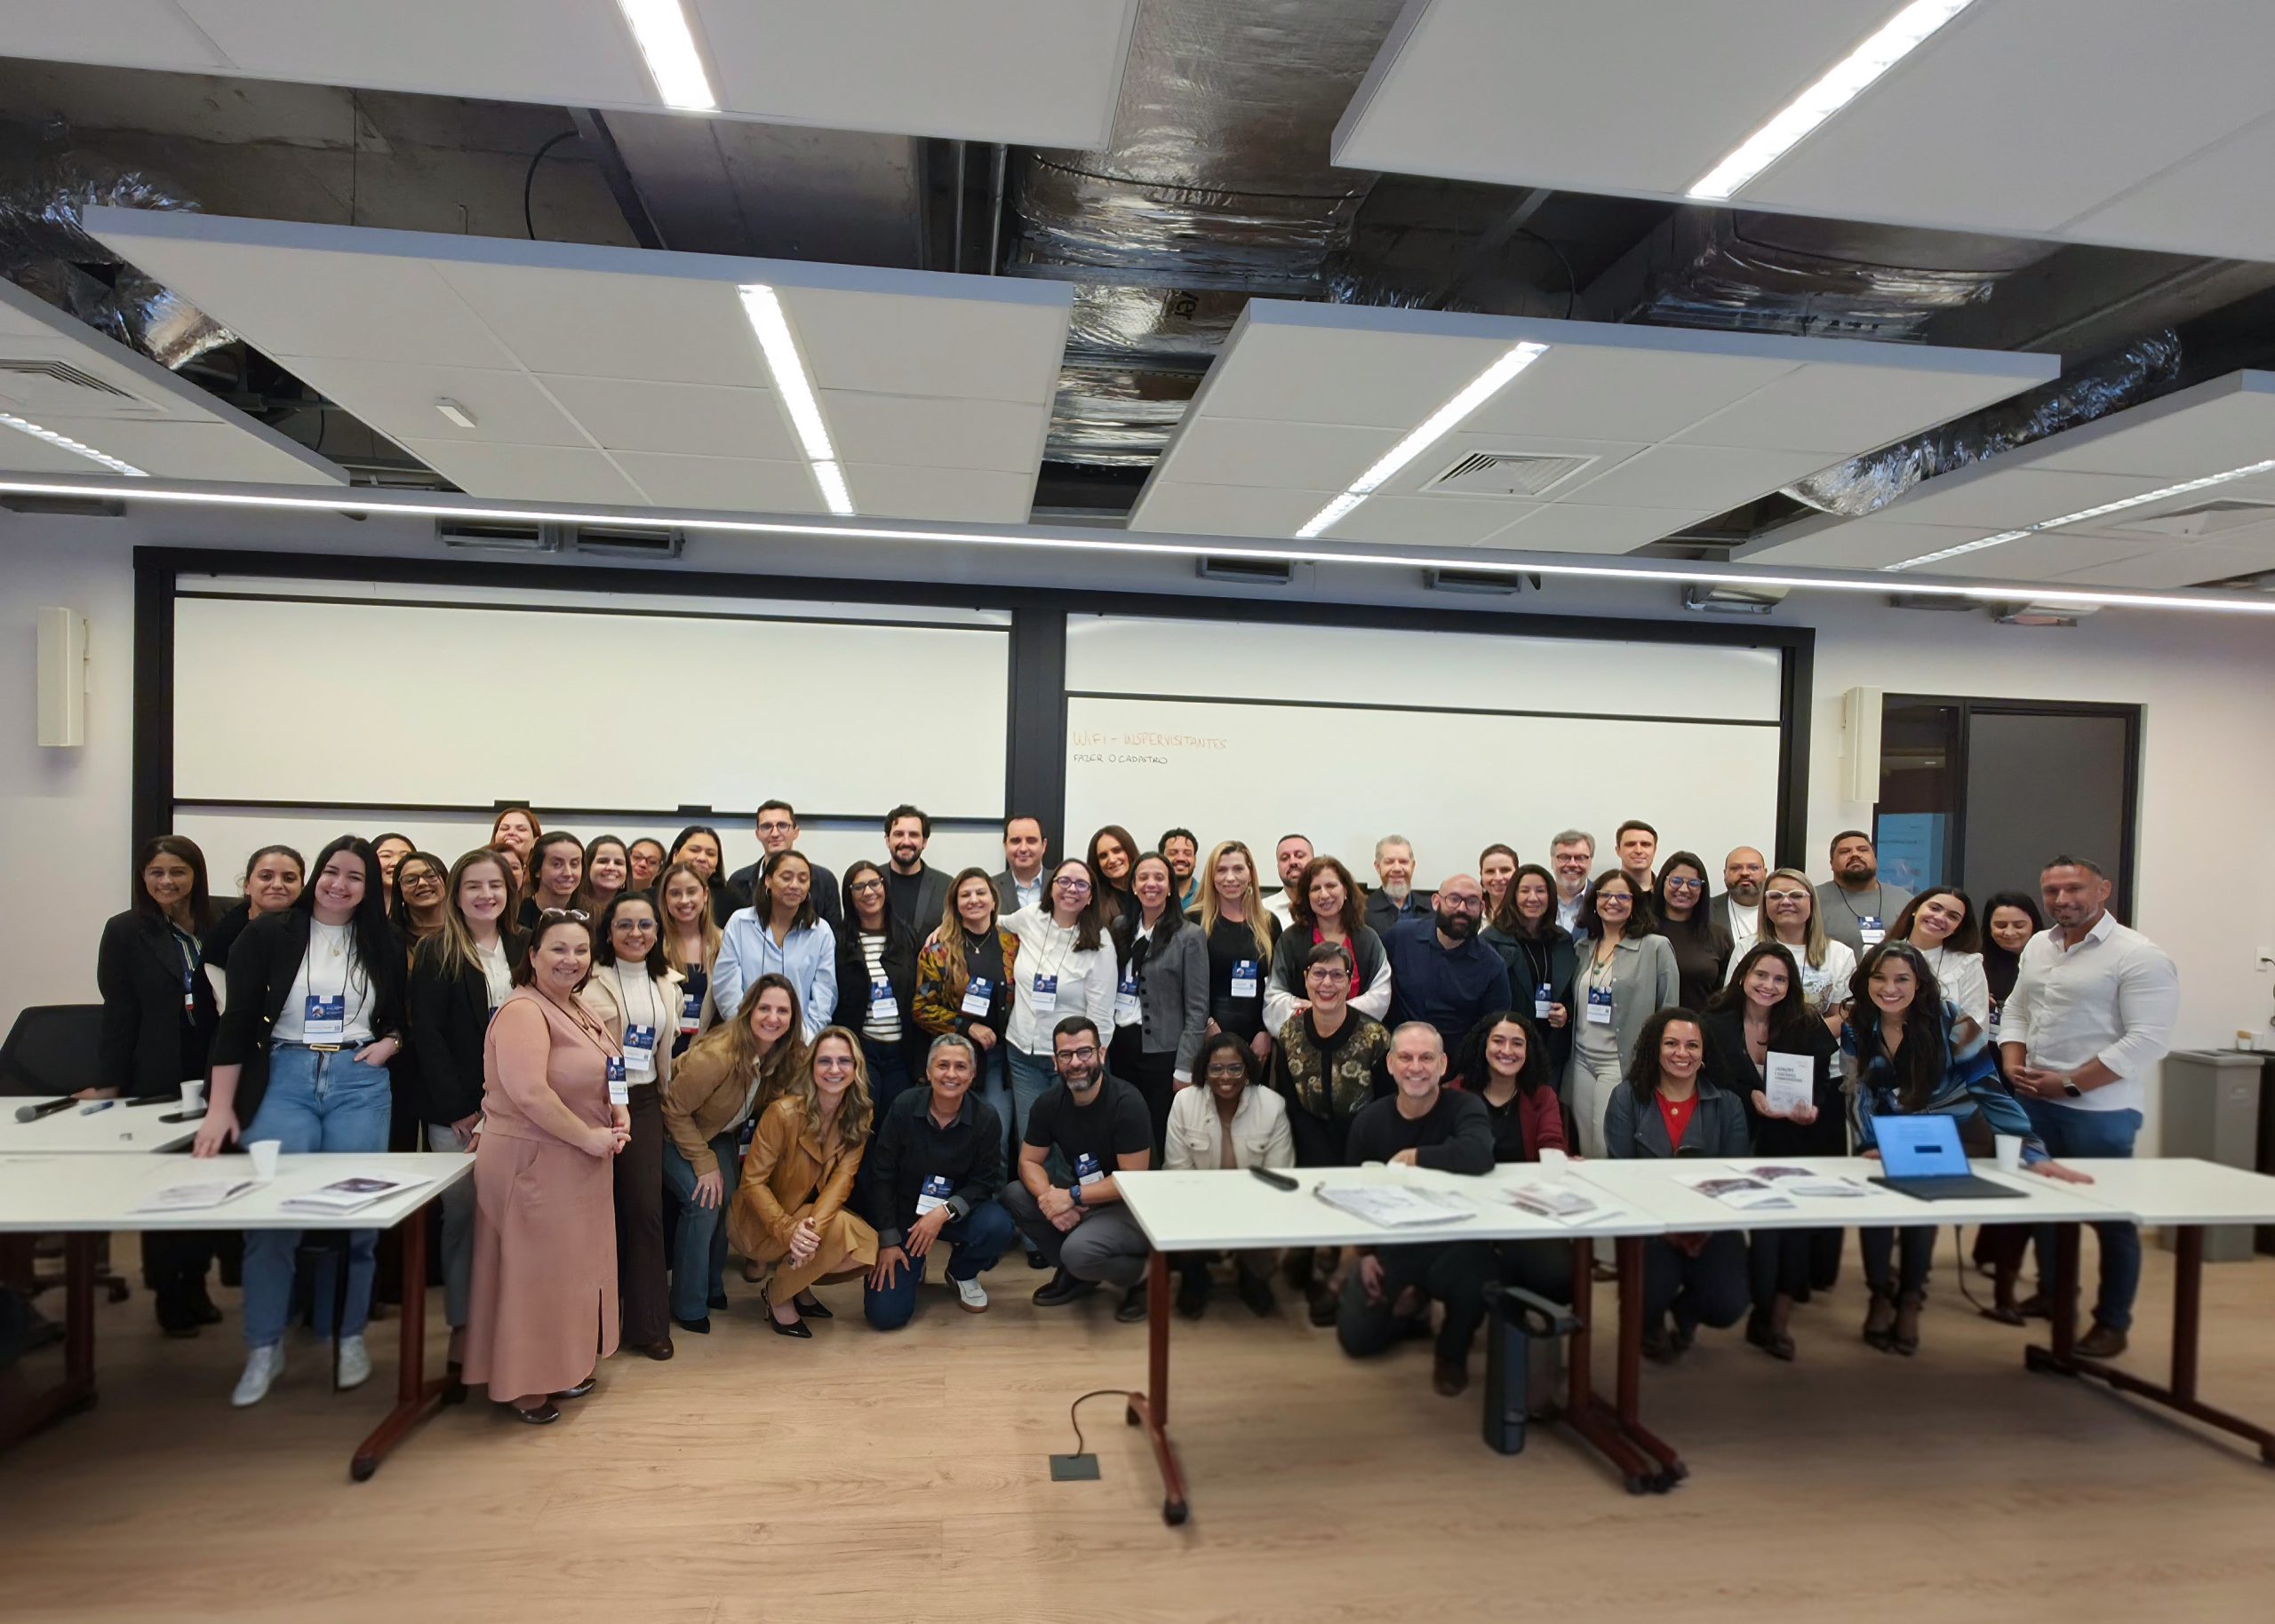
Na reforma tributária nas compras públicas, olhar apenas para a alíquota não basta para entender o que muda no preço. Créditos, custos, perfil do comprador e condições contratuais também entram nessa conta. Essa conexão orientou o 12º Encontro In.hub, realizado em 23 de outubro de 2026, no Insper, em São Paulo.
Fruto da atuação conjunta do In Club by IBIZ e do Insper, a iniciativa contou com a participação do Centro de Gestão e Políticas Públicas (CGPP) do Insper. Vanessa Rahal Canado explicou o modelo tributário e suas particularidades nas operações de governo; Thais Romero Veiga Shingai levou a discussão aos cálculos e às negociações. Entre conceitos, exemplos e perguntas, o encontro aproximou a reforma da rotina de quem fornece ao mercado público.
Neste artigo, vamos analisar:
- por que a pauta foi escolhida;
- Vanessa Rahal Canado: modelo e transição
- Thais Romero Veiga Shingai: preços e exemplos
- Contratos públicos e privados
- Aprendizados do encontro para o mercado público
- FAQ: perguntas do encontro
- Diálogo e continuidade
- Referências bibliográficas
Boa leitura!
Por que dedicar um encontro inteiro à reforma tributária?
A pauta nasceu das dúvidas da comunidade, mas não ficou restrita à área fiscal. As perguntas envolviam a forma de calcular propostas, compreender os créditos e preparar contratos que atravessariam a transição. Dedicar uma manhã inteira ao tema permitiu conectar essas questões, em vez de tratá-las como problemas isolados.
Na abertura, Daniela Corrêa Triñanes, sócia-diretora da IBIZ Tecnologia e representante do In Club, retomou a origem dessa construção conjunta com o Insper, concebida com os professores André Duarte e Darcio Genicolo Martins. Das primeiras discussões sobre previsibilidade de demanda e preços, a agenda avançou por comunicação na cadeia, dados, integridade, jornadas do fornecimento e do paciente, gestão pública e inovação. A reforma deu continuidade a esse percurso: compreender uma mudança que afeta diferentes elos do fornecimento ao governo.
Essa aproximação entre pesquisa e experiência profissional também orientou as boas-vindas de Beatriz Alburqueque, que apresentou as frentes de pesquisa e formação do CGPP do Insper. Darcio Genicolo Martins destacou o papel da academia como ambiente de mediação imparcial, onde ouvir as dificuldades de cada parte ajuda a qualificar a discussão. A importância dessa comunicação com o governo já havia sido explorada pelo In Club a partir de encontros anteriores.
Vanessa Rahal Canado: o modelo e a transição das compras governamentais
Conhecer o modelo final não dispensa compreender o caminho até ele. Esse foi o ponto de partida de Vanessa Rahal Canado, professora e coordenadora do Núcleo de Tributação do Insper. Antes de chegar aos contratos, a palestrante explicou como a lógica do novo sistema se relaciona com as aquisições governamentais.
Na explicação do Imposto sobre Valor Agregado (IVA), o tributo pago nas compras pode ser aproveitado como crédito na apuração dos débitos das vendas. Essa é a lógica da não cumulatividade discutida no encontro. No modelo brasileiro apresentado, a CBS corresponde ao tributo federal e o IBS ao tributo compartilhado por estados e municípios. Entender essa relação entre compras, vendas e créditos ajudava a acompanhar tanto o cronograma quanto os exemplos de preços que viriam depois.
Uma transição em etapas, não uma troca imediata
Os tributos não entram e saem do sistema ao mesmo tempo. Durante a transição, regras antigas e novas convivem, e a composição tributária muda conforme a etapa. Por essa razão, Vanessa diferenciou os cenários de 2027 e 2028, de 2029 a 2032 e do modelo completo em 2033.
| Período |
Etapa apresentada por Vanessa Rahal Canado |
| 2026 |
Período-teste de CBS e IBS. |
| 2027 e 2028 |
Entrada da CBS em 2027, com substituição de PIS/Cofins; IBS de 0,1% nesses dois anos; permanência de ICMS e ISS. |
| 2029 a 2032 |
Redução gradual de ICMS e ISS e entrada progressiva do IBS. |
| 2033 |
Conclusão da transição, com extinção de ICMS e ISS. |
Fonte: apresentação de Vanessa Rahal Canado, slide 8. Recorte do cronograma discutido no encontro de 23/10/2026.
O calendário ajudava a localizar cada cenário: uma proposta calculada para 2027 não deveria ser lida como se toda a substituição prevista para 2033 já tivesse ocorrido. Com esse pano de fundo, a palestra passou às particularidades das compras governamentais.
Redutor de alíquotas e destinação da arrecadação
Nas compras governamentais, duas perguntas precisam ser separadas: quanto de tributo entra na operação e quem recebe essa arrecadação? Na explicação de Vanessa, o redutor modifica as alíquotas aplicadas, enquanto a destinação da arrecadação determina o retorno dos valores ao ente comprador, conforme o regime discutido.
O exemplo manteve o preço-base de 100 e alterou a parcela tributária: uma venda de 100 + 20 ao consumidor privado foi comparada a uma venda de 100 + 10 a um município. O redutor de 50% era apenas uma premissa didática. Em 23 de outubro de 2026, a apresentação registrava que o redutor de 2027 ainda não havia sido fixado.
O fluxo financeiro completava essa leitura. Vanessa destacou que, nas compras sujeitas à destinação integral, o fato gerador ocorre no pagamento. Portanto, a discussão não se limitava ao valor destacado na nota: também envolvia a relação entre tributação, pagamento e arrecadação nessas aquisições.
A mesma lógica foi utilizada para explicar a igualdade de tratamento entre compras internas e importações efetuadas pelos entes abrangidos. Conhecer o desenho do sistema, porém, não resolvia sozinho a passagem dos contratos existentes para a nova realidade. Como resumiu a palestrante:
“Então não basta sistema novo, a gente ainda vai precisar discutir, contrato a contrato, como é que eu faço essa migração.”
Vanessa Rahal Canado
Thais Romero Veiga Shingai: o que a alíquota, sozinha, não mostra
Depois de compreender o desenho da transição, a discussão chegou a uma pergunta prática: como a mudança aparece nas contas de uma operação? Thais Romero Veiga Shingai, coordenadora do LL.M. em Direito Tributário e professora no Insper, conduziu essa parte com exemplos de custos, créditos e negociação. Sua abordagem tratou de preços e contratos em geral, inclusive relações privadas, e não exclusivamente de compras públicas.
O primeiro cuidado era comparar bases equivalentes. Nos tributos calculados “por dentro”, o valor do próprio tributo integra a base sobre a qual ele é calculado. Na incidência “por fora”, o tributo é somado ao valor sem tributos. Confrontar apenas as alíquotas nominais ignora essa diferença, além dos créditos e dos valores já incorporados aos custos.
Resíduos tributários: desembolso e custo não são equivalentes
A mudança não alcança somente o tributo cobrado na venda. Na explicação de Thais, parte dos gastos de uma empresa pode conter resíduos tributários: tributos pagos nas compras que não podem ser recuperados e acabam compondo o custo. Por isso, olhar apenas para a saída, sem examinar as compras, deixaria uma parte relevante da conta de fora.
O exemplo da energia elétrica tornou essa diferença visível. Um supermercado pagava R$ 100; no cenário com IBS e CBS apresentado por Thais, o desembolso passava a R$ 104,89. Como R$ 22,89 poderiam ser recuperados como crédito, o custo ficava em R$ 82. A nota era maior, mas o custo considerado no exercício era menor. O resultado dependia justamente da recuperação prevista naquele exemplo.
O perfil do comprador muda a leitura do preço
A possibilidade de recuperar créditos também mudava a perspectiva de quem comprava. Na operação de R$ 100 + R$ 27,91 de IBS e CBS, a empresa do regime regular considerada no quadro recuperava R$ 27,91 e tinha custo de R$ 100. Já o consumidor ou a entidade imune do exemplo não recuperava o tributo e suportava R$ 127,91 como custo.
Dessa comparação veio a recomendação de separar preço, tributo e total na proposta comercial. O valor da nota, sozinho, não mostrava como a compra seria percebida por cada cliente. Conhecer o perfil do comprador e suas condições de recuperação de créditos fazia parte da análise, sem generalizar os resultados para todas as situações.
Logística Veloz: da diferença de alíquotas à conta do contrato
O caso hipotético da Logística Veloz reuniu essas questões em um exercício com o público. A prestadora solicitava 19,26% de reajuste ao comparar a tributação de 8,65% com 27,91% de IBS/CBS por fora, premissa utilizada para 2033. A pergunta era se essa diferença, por si só, justificava o pedido.
Para responder, era preciso voltar à composição da operação. O caso considerava faturamento mensal de R$ 10 milhões, custos de R$ 8 milhões e R$ 873 mil em créditos no cenário simulado. Incorporar esses créditos alterava o custo da prestadora; definir o que se pretendia preservar, a margem percentual ou o lucro em reais, também mudava o resultado:
| Critério do exercício |
Variação da nota |
| Preservar a margem percentual de 12,4% |
+4,1% |
| Preservar o lucro em reais de R$ 1,135 milhão |
+5,7% |
Fonte: apresentação de Thais Romero Veiga Shingai, slides 11 a 14. Margem calculada como lucro dividido pelo preço sem tributos. Valores e arredondamentos conforme o material do encontro.
Manter uma proporção de lucro não é o mesmo que manter seu valor em reais. Essa distinção explica os dois resultados do exercício e mostra por que a negociação não poderia ser reduzida à subtração entre alíquotas. Os percentuais pertencem às premissas da simulação, não representam parâmetros gerais de revisão contratual.
Na conversa com o público, Thais retomou a necessidade de conhecer essas contas antes de decidir:
“A gente precisa ter contas muito claras para tomar decisão, acho que não dá para tomar decisão de uma forma não informada.”
Thais Romero Veiga Shingai, em resposta à pergunta de encerramento.
Contratos públicos e privados: quais distinções apareceram no debate?
Depois dos cálculos, restava entender como os efeitos seriam tratados nos acordos entre comprador e fornecedor. Reequilíbrio de contratos administrativos e negociações privadas não foram apresentados como uma mesma solução. As palestras mostraram por que o tipo de relação contratual também precisava entrar na análise.
No recorte das compras públicas, Vanessa abordou os arts. 373 a 376 da Lei Complementar nº 214/2025. Diferenciou os contratos alcançados pelo capítulo de reequilíbrio, inclusive aqueles com proposta anterior à vigência da lei, das novas contratações. A carga tributária efetiva, os créditos, os custos e a comprovação do desequilíbrio compunham esse exame. O tema se conecta à leitura dos riscos e das condições dos contratos públicos, aprofundada no Blog SOL.
Nos exemplos de relações privadas trazidos por Thais, as cláusulas precisavam esclarecer o que o preço-base continha, quando sairiam os tributos substituídos e como entrariam IBS e CBS. Não se tratava apenas de acrescentar novos tributos: a retirada dos anteriores também fazia parte do ajuste. Essa clareza ajudava a definir os combinados entre as partes ao longo da transição.
RAD e split payment: quem recolhe o tributo?
Na explicação de Thais, os mecanismos também se relacionavam à proteção do crédito do comprador. No recolhimento pelo adquirente (RAD), o próprio comprador separa o valor devido ao fornecedor e recolhe o tributo ao governo. No split payment, essa separação é feita pelo banco ou prestador de serviços de pagamento.
Para Thais, definir esses procedimentos fazia parte dos combinados contratuais. Ao comentar o RAD nas relações com o governo, ela fez uma ressalva: essa aplicação não estava clara para ela naquele momento.
Para aprofundar a relação entre tributação e formação de propostas em outro recorte editorial, leia a análise do Blog SOL sobre reforma tributária e precificação nas licitações.
Quais aprendizados o 12º In.hub deixou para o mercado público?
O encontro deslocou a discussão da alíquota isolada para a análise da operação completa. As duas palestras e as respostas ao público se conectaram em quatro aprendizados, sem propor uma fórmula única para todos os fornecedores e contratos.
O calendário faz parte da conta. Compreender quais tributos permanecem e quais são substituídos em cada fase evita confundir o cenário de um ano da transição com o modelo final. Essa distinção atravessou a explicação de Vanessa sobre propostas e compras governamentais.
Diferença de alíquota não equivale, por si só, a reajuste. Nos exemplos de Thais, custos, créditos e o objetivo da negociação alteravam o resultado. Desembolso, custo, margem percentual e lucro em reais precisavam ser lidos separadamente.
Comprador e contrato mudam a análise. A possibilidade de recuperar créditos influenciava a leitura do preço. Ao mesmo tempo, o tratamento dos contratos administrativos não se confundia com as cláusulas privadas utilizadas como exemplo.
Simulações e prioridades orientam a preparação. Na conversa com o público, Thais recomendou examinar os efeitos sobre custos e despesas e começar as renegociações pelos fornecedores e clientes mais relevantes. A orientação considerava a dificuldade de rever todas as relações ainda em 2026.
FAQ: perguntas feitas no 12º Encontro In.hub
As perguntas da plateia e da mediação aproximaram os conceitos de situações como notas pagas na virada do ano, devoluções e importações. A seguir, as respostas retomam o debate de 23 de outubro de 2026, incluindo os pontos que ficaram para verificação posterior.
1. As alíquotas de referência seriam um parâmetro geral e poderiam mudar?
Sim, poderiam mudar, segundo Vanessa Rahal Canado. Ao comparar a função dessas alíquotas à da Selic no campo monetário, Darcio Genicolo Martins perguntou se elas serviriam como uma referência geral, admitindo exceções e reduções setoriais.
Vanessa situou a comparação em um meio-termo: as alíquotas de referência alcançariam a maior parte das operações, e cada ente poderia alterar sua parcela após 2032. Ela manifestou expectativa de estabilidade por um longo período e destacou os tratamentos diferenciados, como o das compras públicas, no desenho constitucional discutido.
2. Os governos estão preparados para operar os sistemas na transição tributária?
Na avaliação de Vanessa Rahal Canado naquele momento, governo federal e estados estavam avançados; os municípios ainda precisavam de capacitação. A dúvida de um participante era operacional: como processar uma nota emitida no sistema atual, mas paga em janeiro?
A professora explicou que as guias de PIS/Cofins referentes a dezembro poderiam ser emitidas e pagas em janeiro, em paralelo à entrada da CBS. Também descreveu a apuração assistida como um ambiente de acompanhamento de débitos e créditos, cujas informações deveriam ser conferidas pelo contribuinte.
3. Como separar o preço líquido dos tributos já incorporados aos custos?
O caminho observado por Thais Romero Veiga Shingai era começar pelos tributos diretamente incidentes no preço. Em resposta a Daniela Corrêa Triñanes, ela descreveu a retirada dos tributos substituídos e a aplicação da nova tributação sobre o valor correspondente. Para 2027, citou a retirada de PIS/Cofins e a aplicação da CBS.
Mapear todos os resíduos tributários da cadeia era uma tarefa diferente. Custos indiretos, rateios e incertezas sobre os preços dos fornecedores dificultavam esse levantamento. Na avaliação da palestrante, a análise completa ainda não era viável na prática, ao contrário da conta dos tributos diretamente incidentes.
4. Que cuidados devem aparecer nos contratos futuros para atravessar a transição?
O contrato precisaria contemplar a saída gradual dos tributos, e não apenas a primeira mudança. Thais Romero Veiga Shingai lembrou que ICMS e ISS permaneceriam integrais até o fim de 2028. No exemplo das mercadorias, defendeu uma previsão de ajuste a partir de 2029, considerando a redução do ICMS e a entrada do IBS.
Quando o comprador pudesse recuperar créditos, a professora recomendou explicitar o tratamento do repasse de eventual aumento de alíquota. O cuidado fazia parte de sua abordagem de preços e contratos em geral, inclusive privados, sem apresentar uma cláusula universal para todas as contratações.
5. A importação direta de equipamentos médicos pelo poder público pode ficar mais cara?
Não houve uma conclusão específica para o caso levantado. A pergunta usou a Fiocruz como exemplo hipotético para comparar compras internas e importações.
Thais Romero Veiga Shingai iniciou a resposta considerando uma entidade imune sem recuperação de créditos. Ao desenvolver o raciocínio, mencionou alíquota zero e reduções para medicamentos e dispositivos médicos, inclusive nas aquisições pelo governo e por entidades com CEBAS nos casos citados. Retomou também o retorno do tributo ao ente comprador explicado por Vanessa e se comprometeu a verificar detalhes das discussões sobre importações posteriormente.
6. Como ficariam as importações das fundações de apoio na passagem para os novos tributos?
A resposta dependia do regime jurídico da entidade. Um participante citou a Solução de Consulta Cosit nº 200 e perguntou sobre a passagem dos tributos atuais para o novo modelo.
Thais Romero Veiga Shingai considerou que, em princípio, poderia haver o retorno ao tratamento tributado mencionado na pergunta. Acrescentou que, se a entidade não fosse imune, pagaria o tributo e o recuperaria. A ponderação foi inicial, sem aprofundamento daquele caso durante o encontro.
7. O split payment ocorre na venda? Como ficam o cancelamento e a devolução?
No pagamento, e não na venda, conforme explicou Thais Romero Veiga Shingai. Na situação apresentada pela participante, a nota de cancelamento geraria crédito na apuração para recuperar o tributo recolhido, sem Selic.
Na continuidade da pergunta, sobre pessoas físicas e jurídicas, a professora ressaltou a necessidade de distinguir venda cancelada de devolução. Mencionou a manutenção do crédito do comprador e do débito do vendedor, ou o estorno do crédito do comprador e a geração de crédito para o vendedor, conforme o enquadramento da operação.
8. Em quanto tempo o valor recolhido retorna após uma devolução?
Crédito na apuração não significa retorno imediato de dinheiro ao caixa. Essa foi a distinção feita por Thais Romero Veiga Shingai diante da preocupação com um tributo já recolhido quando a compra fosse cancelada ou a entrega recusada.
Segundo a resposta, o crédito surgiria assim que a devolução fosse registrada. Se os créditos superassem os débitos, seria necessário solicitar ressarcimento. A observação de Daniela Corrêa Triñanes sobre o custo do dinheiro no tempo retomou o efeito sobre o capital de giro, preocupação reconhecida pela palestrante.
9. Quais deveriam ser as prioridades das empresas naquele momento da transição?
Conhecer os efeitos sobre custos e despesas e priorizar as negociações mais relevantes. Em resposta a Daniela Corrêa Triñanes, Thais Romero Veiga Shingai recomendou simulações claras e análise dos tributos recuperáveis, sem se limitar à comparação de alíquotas nominais.
A professora ponderou que negociar pelo preço líquido não seria necessariamente a melhor alternativa em todas as situações, citando a perda de ganhos financeiros ligados a créditos de PIS/Cofins. Como não haveria tempo para renegociar com todos ainda em 2026, orientou começar pelos fornecedores e clientes mais relevantes.
10. Onde buscar informações para aprofundar as dúvidas sobre a reforma?
O Manual da Reforma Tributária, de Thais Romero Veiga Shingai e Breno Vasconcelos, foi a referência retomada no encerramento, quando Daniela Corrêa Triñanes pediu indicações para aprofundamento. Vanessa já havia mencionado a obra ao apresentar Thais.
Não foi detalhada uma lista adicional de fontes nessa conversa. As palestrantes também se colocaram à disposição para receber dúvidas posteriores ao encontro.
Conhecimento compartilhado, diálogo que continua
O 12º In.hub não ofereceu uma conta única para a reforma; mostrou por que cada operação precisa ser compreendida. A contribuição conjunta das palestrantes conectou o desenho tributário à formação de preços, aos contratos e às dificuldades trazidas pelos participantes.
A programação do ano terminou com agradecimentos às palestrantes, aos participantes e às equipes do In Club e do Insper, incluindo o CGPP, além de sorteios e foto coletiva. O encontro reafirmou o sentido dessa construção: aproximar conhecimento acadêmico e experiências do mercado público para formular perguntas melhores e discutir caminhos com mais clareza.
Acompanhe os registros do In.hub no In Club e continue participando dessa troca de conhecimento, fruto da atuação conjunta do In Club e do Insper.
Referências
- Acervo do encontro, acesso restrito (sem URL pública) / In Club e Insper. Reforma Tributária nas Compras Públicas: transcrição do 12º Encontro In.hub, 23/10/2026, 2026.
- Acervo do encontro, acesso restrito (sem URL pública) / In Club e Insper. 12º Encontro In.hub: boas-vindas, programação e retrospectiva, 2026.
- Acervo do encontro, acesso restrito (sem URL pública) / Insper. Reforma Tributária: Overview e Contratações Públicas — Vanessa Rahal Canado, 2026.
- Acervo do encontro, acesso restrito (sem URL pública) / Insper. Reforma tributária do consumo: impactos em preços e contratos — Thais Romero Veiga Shingai, 2026.
- Presidência da República / Câmara dos Deputados. Lei Complementar nº 214, de 16 de janeiro de 2025 — arts. 373 a 376, 2025. Disponível em: https://www2.camara.leg.br/legin/fed/leicom/2025/leicomplementar-214-16-janeiro-2025-796905-normaatualizada-pl.html.
- Blog SOL / IBIZ Tecnologia. Reforma Tributária nas licitações: por que precificação vai virar vantagem competitiva, 2026. Disponível em: https://www.ibiz.com.br/blogsol/trilhas-de-conhecimento/inteligencia-ibiz/reforma-tributaria-nas-licitacoes-por-que-precificacao-vai-virar-vantagem-competitiva/.
- In Club / IBIZ Tecnologia. Comunicação com o governo funciona? O In.hub mostrou que sim, 2026. Disponível em: https://www.ibiz.com.br/inclub/comunicacao-com-o-governo-funciona-o-in-hub-mostrou-que-sim/.
- Blog SOL / IBIZ Tecnologia. Contratos Públicos: Como Evitar Riscos e Garantir o Cumprimento dos Termos, 2025. Disponível em: https://www.ibiz.com.br/blogsol/blog-re-conheca/contratos-publicos-como-evitar-riscos-e-garantir-o-cumprimento-dos-termos/.
Conteúdo desenvolvido pela Equipe Editorial da IBIZA equipe editorial da IBIZ acompanha temas relacionados a licitações, compras públicas, inteligência de mercado público e gestão de processos licitatórios.
Nossos conteúdos combinam pesquisa, experiência no mercado público, consulta a fontes oficiais e conhecimentos compartilhados em iniciativas como o In.hub, ambiente de troca entre profissionais que atuam no ecossistema de compras públicas.
Conheça mais sobre a IBIZ e nossa atuação no mercado público.
Conteúdo revisado periodicamente para manter a precisão e a atualidade das informações.



 03/11/2026